
Uw successieplanning begint vandaag
 Pieter Haine
Het beheer van uw vermogen impliceert dat u ook nadenkt over de overdracht ervan. Doet u niets, dan beslist de wet wie erft, wat zij krijgen en hoeveel successierechten er betaald worden.
Uw nalatenschap plannen houdt in dat u de overdracht van uw vermogen organiseert met respect voor de wettelijke bepalingen. U kunt nu al uw nalatenschap plannen, het is immers nooit te vroeg om daarmee te beginnen.
In dit dossier laten wij u kennismaken met de regels over de wettelijke en de testamentaire erfopvolging en enkele vaak gebruikte instrumenten om uw nalatenschap te plannen.
U krijgt onder andere een antwoord op volgende vragen:
- Waarom uw nalatenschap plannen?
- Wie moet in België successierechten (erfbelasting) betalen en hoeveel?
- Wat voorziet de wet wanneer iemand overlijdt?
- Waarom uw huwelijkscontract nakijken?
- Waarom een schenking overwegen?
- Wat is het nut van een testament?
- Wat is het nut van een erfovereenkomst?
- Wat kan ik doen voor mijn kleinkinderen?
- Welke rol kan uw estate planner en uw tax planner spelen?
Dit dossier is ook beschikbaar als PDF-bestand.
WAAROM UW NALATENSCHAP PLANNEN?
Plan uw nalatenschap om:
- uw dierbaren te beschermen;
- conflicten en juridisch getouwtrek onder erfgenamen te vermijden;
- zelf te bepalen welke goederen in wiens handen overgaan;
- de continuïteit van uw familiebedrijf te waarborgen;
- hoge successierechten te vermijden.
Bij het opstellen van uw vermogensplanning vertrekt ons team van Estate & Tax Planning van uw totale vermogen, uw familiale situatie evenals uw wensen. Vervolgens zoeken we naar een aangepaste oplossing.
Het gaat om een moeilijke evenwichtsoefening met aandacht voor fiscale, wettelijke, economische, sociale en vooral emotionele aspecten. Standaardmodules zijn daarom uit den boze. Elke situatie vereist een afzonderlijke studie en een oplossing op maat.
Enkele bedenkingen vooraf
- Denk vooral aan uzelf, uw partner en uw kinderen wanneer u uw successieplanning bekijkt.
- Neem de tijd om uzelf te informeren en praat erover met uw familie.
- Let erop de reserve van uw kinderen te respecteren.
- Minder successierechten betalen mag geen doel op zich zijn.
- Stel uzelf de juiste vragen en vergeet niet: ‘gegeven is gegeven’.
WIE MOET IN BELGIË SUCCESSIERECHTEN (ERFBELASTING) BETALEN EN HOEVEEL?
In België zijn successierechten (erfbelasting) verschuldigd:
- op de totaliteit van het vermogen van rijksinwoners (ongeacht waar dat zich bevindt);
- op de in België gelegen onroerende goederen van niet-rijksinwoners.
Als rijksinwoner wordt beschouwd de persoon die op de dag van zijn overlijden zijn werkelijke, effectieve en continue woonplaats in België had, die er het centrum van zijn activiteiten had en er zijn beroep uitoefende. De nationaliteit is dus van geen enkel belang, het enige wat telt is de werkelijke woonplaats.
De successierechten zijn een gewestelijke aangelegenheid en elk gewest heeft zijn eigen tarieven. Wat geldt in het Vlaams Gewest, kan dus verschillen van wat geldt in het Brussels Hoofdstedelijk Gewest dan wel het Waals Gewest.
Om te bepalen welke tarieven van toepassing zijn, wordt er gekeken naar de laatste fiscale woonplaats van de overledene. Heeft de overledene in de laatste 5 jaar vóór zijn overlijden op verschillende plaatsen in België gewoond, dan gelden de tarieven van het gewest waar de overledene in deze periode van 5 jaar het langst heeft gewoond.
Nieuwe terminologie in het Vlaams Gewest
In de Vlaamse Codex Fiscaliteit wordt er niet langer gesproken over successie- en schenkingsrechten maar wel over erf- en schenkbelasting.
WAT VOORZIET DE WET WANNEER IEMAND OVERLIJDT?
WETTELIJKE ERFOPVOLGING
Als u geen testament opstelt, heeft de wetgever een regeling uitgewerkt om te bepalen wie erft en waarop die perso(o)n(en) recht heeft/hebben. Dat heet wettelijke erfopvolging.
Vuistregel 1: de regel van de orde
De wetgever verdeelt de familieleden in vier groepen of ‘ordes’.
- Tot de eerste orde behoren alle afstammelingen van de overledene (kinderen, kleinkinderen, achterkleinkinderen en geadopteerde kinderen).
- Tot de tweede orde behoren de broers en/ of zussen (of hun afstammelingen) van de overledene. Ook de ouders behoren tot deze orde als er broers en/of zussen tot de nalatenschap zijn geroepen.
- Tot de derde orde behoren de ouders (als er geen broers en/of zussen zijn), grootouders of overgrootouders.
- Tot de vierde orde behoren de ooms en tantes, neven en nichten of andere bloedverwanten tot de vierde graad. Erfgenamen uit de eerste orde sluiten de mensen uit de tweede, derde en vierde orde uit.
Vuistregel 2: de regel van de graad
De regel van de orde duidt de groep familieleden aan die tot de nalatenschap komt. Dat betekent nog niet dat alle leden van die groep ook effectief zullen erven. Alleen zij die het dichtst in graad staan tot de overledene, zullen effectief een deel van de nalatenschap krijgen.
Voorbeeld
Indien u overlijdt en een zoon en een kleinzoon nalaat, dan behoren ze allebei tot de eerste orde, maar enkel uw zoon zal van u erven omdat hij dichter in graad staat dan uw kleinzoon.
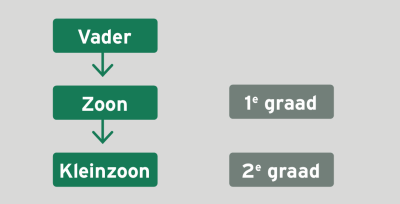
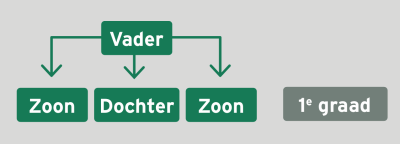
Vaak zijn er in dezelfde orde meerdere mensen met dezelfde graad van verwantschap. In dat geval wordt het deel van de nalatenschap onder hen verdeeld in gelijke delen.
Voorbeeld
Elk kind heeft recht op 1/3 van de nalatenschap van de vader.
Vuistregel 3: de regel van de plaatsvervulling
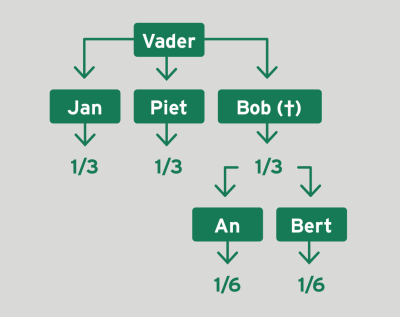
De regel van de plaatsvervulling zegt dat afstammelingen de plaats innemen van hun overleden ouder voor het deel waar hij recht op had indien hij nog zou leven op het moment dat de nalatenschap openvalt.
Voorbeeld
Stel, u hebt 3 kinderen, Jan, Piet en Bob. Bob is al overleden en had zelf 2 kinderen, An en Bert. Als u overlijdt, komen de kinderen van Bob in de plaats van hun vader tot uw nalatenschap.
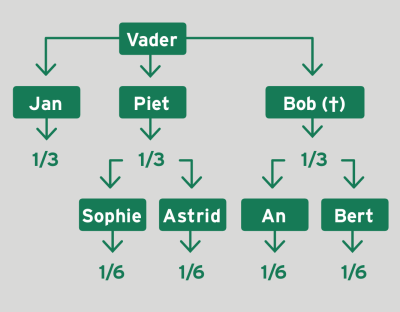
Plaatsvervulling is ook mogelijk in geval van verwerping van de nalatenschap ten voordele van de afstammelingen.
Voorbeeld
Stel, uw zoon, Piet verwerpt de nalatenschap. Dan zullen zijn kinderen, Sofie en Astrid, zijn plaats innemen en rechtstreeks van u erven.
Het wettelijk statuut voor de overlevende echtgeno(o)t(e)
De overlevende echtgeno(o)t(e) heeft een speciaal statuut omdat die altijd erft, ongeacht de personen met wie hij of zij tot de nalatenschap komt.
Bij aanwezigheid van kinderen, erft de langstlevende echtgenoot altijd het vruchtgebruik van de volledige nalatenschap en de kinderen de blote eigendom.
Bij afwezigheid van kinderen erft de langstlevende echtgenoot ongeacht het gekozen huwelijksvermogensstelsel de volle eigendom van het vermogen dat samen werd opgebouwd.
De langstlevende echtgenoot bekomt de volle eigendom van het aandeel van de eerstervende in het gemeenschappelijk vermogen, maar ook de volle eigendom van het deel van de eerststervende in het vermogen dat exclusief tussen de echtgenoten in onverdeeldheid is.
De langstlevende echtgenoot erft het vruchtgebruik op de eigen goederen van de overledene. De andere erfgenamen (broers, zussen, moeder, vader) erven de blote eigendom.
Komt de langstlevende echtgenoot echter in samenloop met erfrechtigden van de vierde orde (nonkels, tantes, neven en nichten), dan erft de langstlevende echtgenoot de gehele nalatenschap in volle eigendom.
Het wettelijk statuut van de overlevende wettelijk samenwonende partner
De wettelijk samenwonende partner erft enkel het vruchtgebruik op de gezinswoning en het daarin aanwezige huisraad.
Indien de overledene dat goed huurde, verkrijgt de langstlevende wettelijk samenwonende partner automatisch als enige, met uitsluiting van alle andere erfgenamen, het recht op de huur van het onroerend goed dat bij het openvallen van de nalatenschap van de overledene als gemeenschappelijke verblijfplaats diende.
Willen wettelijke samenwoners elkaar meer toebedelen dan het vruchtgebruik op de gezinswoning, dan moeten ze zelf een regeling treffen.
TESTAMENTAIRE ERFOPVOLGING
Met een testament kan worden afgeweken van de hierboven geschetste wettelijke regeling. Een testament heeft voorrang op de wettelijke regeling. Toch bent u niet volledig vrij om via testament de totaliteit van uw vermogen toe te bedelen aan wie u lief is. De wetgever heeft duidelijke grenzen gesteld aan uw beschikkingsvrijheid. Bepaalde familieleden hebben in ieder geval recht op een deel van uw nalatenschap. Dat deel noemt de ‘reserve’. Die familieleden zijn de reservataire erfgenamen. Wat na de toekenning van de reserve overblijft, is het beschikbare deel dat u tijdens uw leven kunt schenken of bij testament kunt toebedelen aan wie u wilt. Indien u een reservataire erfgenaam bent, betekent dit dat u door de wet een minimumdeel wordt toegekend, een reserve, waar de overledene niet aan kan raken.Wie zijn de reservataire erfgenamen?
WIE ZIJN DE RESERVATAIRE ERFGENAMEN?
- de afstammelingen
- de langstlevende echtgeno(o)t(e)
We kunnen verschillende situaties onderscheiden:
1. U overlijdt en laat afstammelingen na
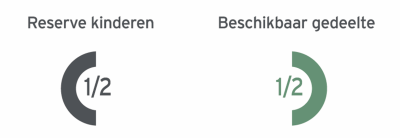
Uw afstammelingen zijn reservataire erfgenamen. De reserve is gelijk aan de helft van de nalatenschap ongeacht het aantal kinderen en wordt onder hen in gelijke delen verdeeld.
Het beschikbaar deel is gelijk aan de andere helft.
2. U overlijdt en laat een echtgeno(o)t(e) na
De overlevende echtgeno(o)t(e) is een reservataire erfgenaam. De reserve van de langstlevende echtgeno(o)t(e) is tweevoudig. De langstlevende echtgeno(o)t(e) heeft altijd recht op het vruchtgebruik op de helft van de goederen van de nalatenschap en heeft in elk geval het volledige vruchtgebruik op de gezinswoning en het daarin aanwezige huisraad.
Het vruchtgebruik op de gezinswoning en het daarin aanwezige huisraad blijft steeds het minimum, zelfs als dat deel meer is dan de helft van de nalatenschap.
Uw ouders
Indien u komt te overlijden en u geen kinderen hebt, dan hebben de ouders recht op een onderhoudsvordering ten laste van de nalatenschap indien en voor zover ze zorgbehoevend zijn op het moment van het overlijden.
Hoe wordt de reserve berekend?
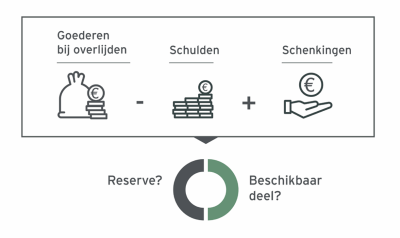
Om na te gaan of u al dan niet de reserve of het beschikbaar deel hebt overtroffen, wordt op het ogenblik van uw overlijden een fictieve massa van uw vermogen samengesteld. Deze fictieve massa bestaat uit de goederen die u op het ogenblik van uw overlijden nog bezat, maar ook uit alle bezittingen die u tijdens uw leven hebt weggeschonken. Van deze massa worden nog de niet-betaalde schulden en de schulden van de nalatenschap afgetrokken. Op basis van deze berekening wordt de reserve bepaald.
Werd het beschikbaar deel overschreden en de reserve aangetast, dan kunnen de reservataire erfgenamen bij de rechtbank een vordering tot inkorting instellen om op die manier het aangetaste deel van de reserve terug te eisen.
Advies
Vooraleer u schenkt, gaat u best na of het beschikbaar deel daardoor niet overschreden wordt en of de rechten van uw reservataire erfgenamen in acht worden genomen. Een berekening van het beschikbaar deel volstaat daarvoor.
WAAROM UW HUWELIJKSCONTRACT NAKIJKEN?
Het is belangrijk dat u weet onder welk stelsel u gehuwd bent en wat de contractuele voorwaarden zijn.
Bij overlijden van een van de huwelijkspartners wordt eerst het huwelijksvermogen vereffend. Hebben de echtgenoten geen huwelijkscontract afgesloten, dan is automatisch het wettelijke stelsel van toepassing. Bepaalde clausules in het huwelijkscontract kunnen immers de successieplanning sterk beïnvloeden.
Mogelijke clausules, afhankelijk van het gekozen huwelijksstelsel zijn:
- inbreng in de huwelijksgemeenschap;
- verblijvingsbeding in verschillende vormen zoals
- langst leeft, heeft al beding;
- keuzebeding;
- verblijvingsbeding voor het vruchtgebruik;
- contractuele erfstelling.
Sommige bedingen, zoals het ‘langst leeft, heeft al beding’, kunnen fiscaal nadelig zijn. Bij dat beding beogen de echtgenoten maximale wederzijdse bescherming wanneer een van hen overlijdt. Op basis van deze clausule wordt de huwelijksgemeenschap in volle eigendom toegewezen aan de langstlevende echtgeno(o)t(e). Dat biedt de langstlevende voldoende juridisch comfort tegenover de kinderen, maar de keerzijde is dat er 2 keer belastingen worden betaald op die nalatenschap. De eerste maal door de langstlevende en de tweede maal door de kinderen bij het overlijden van de langstlevende. U kunt tijdens uw huwelijk uw huwelijkscontract herzien en aanpassen. Daarvoor is de tussenkomst van een notaris vereist.
U kunt die mogelijkheid actief gebruiken om een goede successieplanning uit te werken en uw huwelijkspartner optimaal te beschermen.
Het statuut van de huwelijkspartner
De langstlevende echtgeno(o)t(e) heeft volgens het wettelijk erfrecht altijd recht op een deel van de nalatenschap van de overleden huwelijkspartner. In principe erft hij/zij het vruchtgebruik op de nalatenschap. Dat kan meer zijn als de overledene geen afstammelingen heeft.
WAAROM EEN SCHENKING OVERWEGEN?
Omdat een erfenis vaak te laat komt, is een schenking het meest geschikte middel om iemand die u lief is te bevoordelen en er tegelijk voor te zorgen dat uw belastbaar vermogen afneemt. Zo doorprikt u de progressiviteit van de successierechten.
In België moeten in principe alle schenkingen, zowel van roerende als onroerende goederen, bij notariële akte vastgesteld worden. Het gaat in dat geval om een notariële schenking. De notaris staat in voor het opma ken van de schenkingsakte en voor de formaliteiten bij het registratie kantoor. Naast schenkingsrechten moet ook het ereloon van de notaris betaald worden. Deze notariële erelonen zijn ook onderworpen aan btw.
ONROERENDE SCHENKING
Voor de schenking van in België gelegen onroerende goederen (huizen, bouwgronden) is steeds een notariële akte vereist.
De schenkingsrechten voor onroerende goederen variëren naargelang de woonplaats van de schenker, de graad van verwantschap tussen de schenker en de begiftigde en de omvang van wat wordt geschonken.
ROERENDE SCHENKING
Roerende goederen (bijv. geld of beleggingen) kunnen notarieel of onderhands geschonken worden.
Notariële schenking
Typisch voor een notariële schenking, die voor een Belgische notaris wordt verleden, is dat deze steeds geregistreerd wordt. Roerende goe deren worden weggeschonken tegen vlakke tarieven, maar de schen kingstarieven verschillen van gewest tot gewest. De fiscale woonplaats van de schenker bepaalt het toepasselijke schenkingsregime.
Onderhandse schenking
Een schenking kan ook onderhands gebeuren via een bank- of handgift. Deze handelingen zijn dus niet noodzakelijk onderworpen aan schenkingsrechten. Voor een handgift komen enkel goederen in aanmerking die materieel van hand tot hand kunnen worden overgedragen zoals schilderijen, auto’s, juwelen … Bij een bankgift schrijft u geld of effecten over van uw bankrekening naar de rekening van de begiftigde.
Als het gaat om een onderhandse schenking die niet geregistreerd wordt, moeten de begiftigden geen successierechten betalen voor zover een bepaalde risicotermijn (sinds 1/7/2025 bedraagt deze in de 3 gewesten 5 jaar) verstreken is. Het is dus belangrijk dat de schenker nog minstens vijf jaar blijft leven na de schenking, anders worden de geschonken goederen geacht deel uit te maken van de nalatenschap.
Om het verstrijken van die risicotermijn later aan te tonen en om bewijsmoeilijkheden te voorkomen, hebt u er alle belang bij om een geschrift op te maken dat u aangetekend verstuurt om de schenking een semivaste datum te geven. De onderhandse akte kan vrijwillig ter registratie aangeboden worden en belast worden aan het toepasselijk vlak tarief. In dat geval geldt het volgende:
- de aanbieding ter registratie vereist een geschrift waaruit de schenking blijkt;
- de aanbieding ter registratie kan op ieder ogenblik plaatsvinden, door de schenker of door de begiftigde;
- de aanbieding ter registratie kan op drie manieren, ofwel online via MyMinfin, ofwel via de post, ofwel in een kantoor Rechtszekerheid.
Het geschrift aangeboden ter registratie moet de volgende vermeldingen bevatten:
- de woonplaats van de schenker in de periode van vijf jaar vóór de schenking;
- de graad van verwantschap tussen de schenker en de begiftigde;
- de volledige identiteit van de partijen en hun geboortedatum;
- de waardering van de geschonken tegoeden op datum van de registratie.
Eens geregistreerd en mits betaling van de schenkingsrechten, moeten hierop geen successierechten meer worden betaald, zelfs bij overlijden binnen de termijn van vijf jaar.
SCHENKERSSYNDROMEN
Misschien wenst u wel te schenken, maar maakt u zich zorgen over het feit dat:
- de begiftigden de geschonken goederen zullen verkwisten;
- de begiftigden de goederen slecht zullen beheren;
- de goederen in handen van derden (schoonfamilie/ partners) zullen terechtkomen;
- u te veel wegschenkt omdat u geen duidelijk inzicht hebt in uw eigen (toekomstige) noden;
- u de controle over het familiebedrijf verliest.
Deze zorgen kunt u perfect opvangen door bepaalde voorwaarden, modaliteiten en lasten op te nemen in de schenkingsakte of in het onderhandse geschrift.
MEER ZEKERHEID VOOR DE BEGIFTIGDE
Wanneer een ouder schenkt aan zijn kinderen gaat de wetgever ervan uit dat het de bedoeling is om de gelijkheid onder de kinderen te bewaren. Er wordt verondersteld dat de schenking als voorschot op het erfdeel werd gedaan. Daarom moeten de eerder gedane schenkingen als voorschot op het erfdeel verrekend worden met de nog aanwezige goederen in de nalatenschap. Dit is wat in het juridische jargon de inbreng heet.
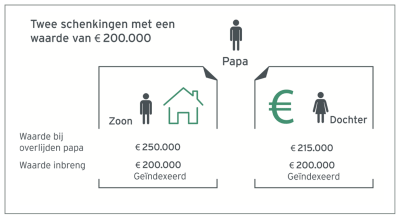
De inbreng van eerdere schenkingen, zowel voor roerende als onroe rende goederen, gebeurt aan de waarde op de dag van de schenking, te indexeren tot op de dag van het overlijden van de schenker.
Het begiftigde kind is zeker van het behoud van het geschonken goed omdat enkel de waarde ervan zal aangerekend worden op zijn erfdeel.
Uitzondering op de inbreng in waarde op de dag van de schenking
Werd er geschonken met een voorbehoud van vruchtgebruik, dan zal de in te brengen waarde de waarde van het geschonken goed zijn op het moment waarop de begiftigde vrij kon beschikken over het goed (in principe het moment waarop het vruchtgebruik eindigt ingevolge het overlijden).
En wat voor mijn vennootschap?
Oefent u uw beroepsactiviteit uit via een vennootschap en wenst u die over te dragen aan de volgende generatie, dan blijft de schenking van de aandelen een uitstekend planningsinstrument. De schenking van uw aandelen kan op twee manieren.
Volgens de normale tarieven voor roerende schenkingen
De schenking gebeurt voor de notaris en is onderhevig aan de schenkbelasting (de tarieven variëren naargelang de toepasselijke regionale regels en volgens de graad van verwantschap tussen de schenker en de begiftigde(n)).
Volgens het gunstregime voor de schenking van de aandelen van een familiale vennootschap
Is aan bepaalde voorwaarden voldaan, dan kunnen de aandelen van een familiale vennootschap vrij van schenkbelasting overgedragen worden. Elk Gewest hanteert zijn eigen voorwaarden.
Het is mogelijk om zich het vruchtgebruik voor te behouden en enkel de blote eigendom weg te schenken. Ook andere modaliteiten en voorwaarden kunnen in de schenkingsakte opgenomen worden.
Uw notaris kan u daarover meer informatie geven en u tevens wegwijs maken in de nieuwe mogelijkheden die het Wetboek Vennootschappen en Verenigingen u biedt.
Via een aanpassing van de statuten van uw vennootschap is het mogelijk om de economische en juridische rechten verbonden aan de aandelen van uw bedrijf te differentiëren of verschillende soorten aandelen te creëren (met of zonder stemrecht, met meervoudig stemrecht …), wat tal van nieuwe perspectieven biedt in de vermogensplanning van uw vennootschap.
WAT IS HET NUT VAN EEN TESTAMENT?
Een testament is een akte waarin u bepaalt welke delen van uw nalatenschap u aan wie wilt nalaten.
U beslist vandaag wat er met uw vermogen moet gebeuren na uw overlijden, maar u kunt dit op elk moment herzien, bijvoorbeeld na een belangrijke erfenis of wijziging in de samenstelling van uw vermogen. De hierin opgenomen legaten moeten in dat geval misschien worden aangepast.
Het is erg belangrijk om bij de redactie van uw testament rekening te houden met welke erfgenamen een reserve hebben en hoe groot die reserve is.
U kunt ook extra patrimoniale schikkingen opnemen zoals het doorgeven van uw familierecept.
Een testament is strikt persoonlijk. Het is dus niet mogelijk om als partners een gezamenlijk testament op te maken.
De goederen die op basis van een testament verkregen worden, zijn onderworpen aan successierechten.
DRIE SOORTEN TESTAMENTEN
In België bestaan drie soorten testamenten.
- Het eigenhandig testament: dat is alleen geldig als het met de hand door de erflater is geschreven, gedagtekend en ondertekend.
- Het notarieel testament: dat door de notaris wordt opgemaakt.
- Het internationaal testament: dat hoeft niet handgeschreven te zijn en kan de erflater zelf opstellen of laten opstellen (door een jurist/fiscalist voor meer deskundigheid). Het biedt de nodige zekerheid over de uitvoering aangezien het testament aangeboden wordt aan een notaris in aanwezigheid van twee getuigen. Dit testament is vertrouwelijk aangezien voorlezing niet nodig is.
Het testament is een soort vangnet voor alles wat u niet of onvoldoende hebt geregeld.
ENKELE VOORBEELDEN VAN TESTAMENTEN EN LEGATEN
Verdeel-en-heers-testament
Het gaat om de verdeling van uw vermogen over een zo groot mogelijk aantal erfgenamen
Voorbeeld
Stel, u hebt drie kinderen, die op hun beurt allemaal al kinderen hebben. Indien u overlijdt, zal elk van uw drie kinde ren recht hebben op 1/3 van uw nalatenschap. Daarop betalen zij successierechten.
Als u een testament opmaakt waarin u uw vermogen nalaat aan zowel uw kinderen als uw kleinkinderen, dan wordt uw nalatenschap onder een groter aantal personen verdeeld.
U kunt nog een stap verder gaan door een generatiesprong (‘generation skipping’) te maken. U slaat uw eigen kinderen over en uw vermogen gaat rechtstreeks naar uw kleinkinderen.
Restlegaat
Het opstellen van een testament met een restlegaat kan interessant zijn wanneer u gehuwd of samenwonend bent, maar kinderloos en u uw partner maximaal wenst te beschermen, zonder uw familie te benadelen.
De opsteller van het testament duidt een eerste begunstigde aan als legataris. Hij voorziet tevens dat in geval van overlijden van die begunstigde, wat nog overblijft van wat oorspronkelijk werd toebedeeld, terugkeert naar een tweede begunstigde die in het testament is opgenomen. Bij die tweede overdracht zijn successierechten verschuldigd op basis van het tarief dat geldt tussen de opsteller van het testament en de tweede begunstigde. Op die manier kan de overblijvende partner ongestoord en zonder enige afhankelijkheid van de familie van de overleden levensgezel dezelfde levensstijl behouden als tijdens het huwelijk of het samenwonen.
WAT IS HET NUT VAN EEN ERFOVEREENKOMST?
Ouders en hun kinderen kunnen, tijdens het leven van de ouders, een overeenkomst opmaken over de toekomstige nalatenschap van de ouders.
TWEE SOORTEN ERFOVEREENKOMSTEN
Er zijn twee soorten erfovereenkomsten: de globale en de punctuele.
Bij het opstellen van een globale erfovereenkomst sluiten de ouders én hun kinderen een familiepact over de toekomstige nalatenschap van de ouders.
Ouders en kinderen lijsten samen de schenkingen en verkregen voordelen - uit het verleden of naar aanleiding van de overeenkomst zelf - op. Ze kunnen zo samen oordelen of ieder kind op evenwichtige wijze behandeld werd en samen een evenwicht bereiken.
De punctuele erfovereenkomst kan omschreven worden als een specifieke overeenkomst tussen bepaalde familieleden, naar aanleiding van een specifieke rechtshandeling die een bepaald aantal familieleden aangaat.
U hebt bijvoorbeeld drie kinderen en één van de kinderen heeft een zware handicap. U zou dit kind meer financiële middelen ter beschikking willen stellen door te schenken. Het deel waarover u vrij kunt beschikken is gelijk aan de helft van uw vermogen. De andere helft komt toe aan uw drie kinderen; elk kind heeft dus minimaal recht op 1/6. Door een punctuele overeenkomst op te maken en te ondertekenen, zien de twee andere kinderen op voorhand af van hun reserve op de financiële middelen die aan hun broer of zus geschonken werden.
BELANG ROL VAN DE NOTARIS
De redactie van een erfovereenkomst is een belangrijke handeling en dient verplicht bij notariële akte te worden opgemaakt.
Als onpartijdige familiale raadgever en specialist in het familierecht waakt de notaris over de belangen van iedere betrokken partij.
Zo moet elke partij minstens één maand voor de ondertekening van de erfovereenkomst een ontwerp van de notaris ontvangen. Deze reflectietermijn van één maand laat elke partij toe bijkomend advies in te winnen.
Wie wil, kan tijdens een individueel onderhoud het ontwerp bespreken in het licht van zijn specifieke situatie en eventuele vragen of bezorgdheden ter sprake brengen.
De notaris zal iedere partij ook wijzen op de mogelijkheid voor elk van hen om een aparte raadsman te kiezen. Eenmaal ondertekend zijn de erin opgenomen giften definitief en niet meer vatbaar voor inkorting noch voor inbreng.
Om de opspoorbaarheid te verzekeren dient elke erfovereenkomst ingeschreven te worden in het centraal register van testamenten.
HOE EEN GENERATIE OVERSLAAN?
WAT KAN IK DOEN VOOR MIJN KLEINKINDEREN?
Vrijgevigheden
U kunt uiteraard tijdens uw leven altijd al geld of goederen schenken aan uw kleinkinderen. Of u maakt een testament op waarin u een deel van uw erfenis aan de kleinkinderen overmaakt.
In functie van uw wensen en/of bezorgdheden, kunt u aan wat de kleinkinderen krijgen ook voorwaarden, lasten en andere modaliteiten koppelen. Door een onvervreemdbaarheidsclausule op te nemen, kunt u vermijden dat pas meerderjarige kleinkinderen hun erfdeel verspillen, bijvoorbeeld aan de aankoop van een dure wagen.
Hebt u kinderen, dan kunt u die natuurlijk niet volledig buitenspel zetten. Ze hebben steeds recht op hun reserve en kunnen een vordering tot inkorting instellen. Vermits de reserve van de kinderen in alle gevallen beperkt wordt tot de helft, kunt u als grootouder met de helft van uw erfenis doen wat u wilt.
Erfovereenkomst
Doet u een schenking aan de kleinkinderen, dan kunt u hieraan ook een punctuele erfovereenkomst met uw kinderen koppelen. De kinderen kunnen hierin verklaren dat ze geen vordering tot inkorting tegen de schenking instellen na het overlijden van de grootouder.
Via een erfovereenkomst kan de ouder van het kleinkind dat de schenking kreeg, zich ertoe verbinden de schenking aan te rekenen op zijn erfdeel.
Daardoor bent u als grootouder gerust dat de generatiesprong ook nu uw overlijden standhoudt.
WAT KUNNEN MIJN KINDEREN DOEN BIJ MIJN OVERLIJDEN?
Uw kinderen, uw erfgenamen dus, kunnen ook beslissen om een erfenissprong te maken.
Erfenissprong door verwerping
Niet u als grootouder, maar de ouder van het kleinkind, verwerpt de erfenis ten voordele van zijn of haar nageslacht, het kleinkind dus. De grootouder is dus niet zeker dat zijn kleinkind daadwerkelijk rechtstreeks van hem zal erven. Die beslissing wordt immers genomen door de ouder van het kleinkind. Zo’n vrijwillige erfenissprong spaart erfbelasting uit. De goederen worden namelijk slechts één keer belast bij het overlijden van de grootouders.
Erfenissprong via een schenking
In functie van het bevoegde gewest is het ook mogelijk om een erfenissprong te realiseren via een schenking. De ouder erft van de grootouder en betaalt successierechten. Vervolgens schenkt de ouder de geërfde goederen vrij van schenkbelasting door aan zijn of haar nageslacht. Elk gewest hanteert eigen regels en voorwaarden voor dit type schenking.
WELKE ROL KAN UW ESTATE EN TAX PLANNER SPELEN?
Estate & Tax Planning helpt u bij het structureren van uw privé- en professionele tegoeden. Dat team, samengesteld uit estate en tax planners, begeleidt u eveneens bij het plannen van uw nalatenschap.
RECHTSZEKERE OPLOSSINGEN
Bij het adviseren, letten onze estate planners vooral op de bescherming van uw dierbaren en zorgen zij ervoor dat de voorgestelde oplossingen rechtszeker zijn. Op basis van uw wensen voor de toekomst en rekening houdend met de geldende fiscale en reglementaire bepalingen kunnen zij onder meer:
- u helpen bij uw roerende en onroerende beleggingsplannen;
- uw huwelijkscontract en uw erfrechtelijke situatie analyseren;
- de successierechten berekenen die uw erfgenamen zullen moeten betalen;
- uw vragen beantwoorden over frequent gebruikte planningsinstrumenten (huwelijkscontract, schenking, testament ...);
- u informeren bij de overdracht van het familiebedrijf aan de volgende generatie.
Indien nodig verwijzen zij u door naar externe partners (notarissen, advocaten of accountants) voor het uitwerken van de door u gewenste oplossingen.
EEN PROCES OP LANGE TERMIJN
De structuur van uw vermogen analyseren of nadenken over de planning van uw nalatenschap is een continu proces. Net zoals uw behoeften, evolueren ook uw persoonlijke en gezinssituatie ... maar ook het wettelijke en reglementaire kader. Daarom engageren wij ons om regelmatig samen met u een stand van zaken op te maken en de noodzakelijke aanpassingen te doen. Wenst u meer informatie of hebt u vragen, neem dan contact op met uw adviseur of uw private banker of mail uw gegevens naar estateplanning@nagelmackers.be.
FISCALE BEGELEIDING DOOR UW TAX PLANNER
Een tax planner informeert u zo goed mogelijk over iedere fase in uw leven en levenscyclus van uw bedrijf.
Hij zal u proactief op de hoogte houden van fiscale of wettelijke veranderingen die een impact kunnen hebben op uw beleggingen bij de bank of op uw toekomstige projecten, op privé of professioneel vlak.
Hij neemt de tijd om uw toekomst met u te bespreken en op het gepaste moment de mogelijkheden voor de overdracht van uw vermogen en de fiscale impact van de verschillende opties te overlopen.
Hij bekijkt ook met u hoe u uw vermogen kunt diversifiëren met het oog op de aangroei van uw vermogen en de aanwezigheid van voldoende kapitaal op het moment van uw pensionering.
Nadat hij uw boekhouding heeft geanalyseerd, deelt hij zijn visie met u over de optimalisatie van de liquiditeitsuitstromen van uw onderneming, indien die nog niet benut zijn.
Hij kan u informeren over de fiscale behandeling van uw beleggingen, of u die nu deed als natuurlijke persoon of via uw vennootschap.
Deze publicatie heeft een louter informatief karakter en verbindt geenszins de bank. Zij houdt geen rekening met uw persoonlijke situatie en kan in geen geval gelijkgesteld worden met een juridisch of fiscaal advies noch met een raad over financiële planning. Gezien de complexiteit van bepaalde operaties en hun implicaties op burgerrechtelijk en fiscaal vlak, raden wij u ten stelligste aan om uw notaris of persoonlijk adviseur te raadplegen. Het huidige dossier is gebaseerd op de geldende wetgeving op 1 januari 2026.
Klaar om uw successieplanning concreet aan te pakken?
Vraag vandaag nog een gesprek aanGerelateerde artikels
 Aangifte personenbelasting: specifieke indieningstermijn
Erfenis en fiscaliteit
Artikel
Aangifte personenbelasting: specifieke indieningstermijn
 Investeren in een studentenkot
Erfenis en fiscaliteit
Artikel
Investeren in een studentenkot
 Een zorgeloze toekomst? Die begint met een goed vermogensplan.
Erfenis en fiscaliteit
Artikel