
Votre planification successorale dès aujourd'hui
 Pieter Haine
La gestion de votre patrimoine implique également de réfléchir à sa transmission. Si vous ne prenez aucune disposition, la loi détermine qui hérite, quelle part revient à chacun et quels droits de succession seront dus.
Gérer son patrimoine, c’est aussi réfléchir à sa transmission car, si vous ne prévoyez rien, la loi décidera à votre place qui héritera et ce que vos héritiers recevront. Planifier sa succession permet d’organiser la transmission de son patrimoine de son vivant, dans le respect des dispositions légales. Vous pouvez le faire dès à présent, il n’est en effet jamais trop tôt pour l’envisager.
Vous découvrirez dans ce dossier les règles légales en matière de succession, vous apprendrez aussi en quoi consiste la dévolution testamentaire et quels sont les instruments les plus fréquemment utilisés pour planifier une succession.
Dans ce dossier, vous trouverez notamment les réponses aux questions suivantes :
- Pourquoi planifier votre succession ?
- Qui paie des droits de succession en Belgique et à quel taux ?
- Que prévoit la loi en cas de décès d’un résident belge ?
- Pourquoi vérifier votre contrat de mariage ?
- Pourquoi envisager une donation ?
- Quelle est l’utilité d’un testament ?
- Quelle est l’utilité d’un pacte sur succession future ?
- Que puis-je faire pour mes petits-enfants ?
- Quel est le rôle de votre estate planner et de votre tax planner ?
(Ce dossier est également disponible au format PDF)
POURQUOI PLANIFIER VOTRE SUCCESSION ?
Planifiez votre succession pour :
- protéger les personnes qui vous sont chères ;
- éviter des conflits et des recours en justice entre les héritiers ;
- déterminer vous-même quels biens seront dévolus à quel héritier ;
- assurer la continuité de votre entreprise familiale ;
- éviter de payer des droits de succession élevés.
Lors de l’élaboration de votre planification patrimoniale, notre équipe Estate & Tax Planning prend en considération l’ensemble de votre patrimoine, votre situation familiale ainsi que vos souhaits. Nous recherchons alors une solution adaptée.
Il s’agit d’un exercice complexe, exigeant la prise en compte d’aspects fiscaux, légaux, économiques, sociaux et surtout émotionnels. Il n’existe donc pas de formule toute prête, chaque situation mérite une étude spécifique et une solution sur mesure.
Quelques considérations avant de planifier
- Songez avant tout à vous-même, à votre partenaire et à vos enfants lorsque vous envisagez votre planification successorale.
- Prenez le temps de vous informer et parlez-en avec votre famille.
- Songez à respecter la réserve de vos enfants.
- La fiscalité ne doit pas être l’unique objectif d’une planification successorale.
- Posez-vous les bonnes questions et n’oubliez pas : ‘ce qui est donné est donné’.
QUI PAIE DES DROITS DE SUCCESSION EN BELGIQUE ET À QUEL TAUX ?
Les droits de succession, en Belgique, sont dus :
- sur la totalité du patrimoine (où qu’il se trouve) des habitants du Royaume ;
- sur les biens immobiliers, situés en Belgique, des non-résidents.
Est réputé habitant du Royaume celui qui, au moment de son décès, y a établi son habitation réelle et continue ou le siège de sa fortune, son centre d’activité, le siège de ses affaires. La nationalité n’a donc aucune importance car seul le lieu de résidence effectif compte.
Les droits de succession relèvent des régions et chaque région pratique ses propres tarifs. Les dispositions en vigueur en Région wallonne peuvent donc différer de celles applicables en Région de Bruxelles-Capitale ou en Région flamande.
Pour déterminer quels sont les tarifs applicables, il faut vérifier quel est le dernier domicile fiscal du défunt. Si le défunt a habité plusieurs lieux en Belgique, au cours des cinq dernières années précédant son décès, les tarifs applicables sont ceux de la Région dans laquelle il a habité le plus longtemps au cours desdites années.
Nouvelle terminologie en Flandre
Dans le Code flamand de la Fiscalité, les termes ‘droit de succession’ et ‘droit de donation’ ont été remplacés par les termes ‘impôt de succession’ et ‘impôt de donation’.
QUE PRÉVOIT LA LOI EN CAS DE DÉCÈS D’UN RÉSIDENT BELGE ?
DÉVOLUTION LÉGALE
Si vous n’avez pas fait de testament, le législateur a pris des dispositions afin de déterminer qui sont vos héritiers et ce à quoi ils ont droit. Il s’agit dans ce cas de la ‘dévolution légale’, dont voici les règles spécifiques.
Règle n° 1 : la règle de l’ordre
Le législateur a réparti les membres de la famille en quatre ‘ordres’.
- Appartiennent au premier ordre tous les descendants du défunt (enfants, petits enfants, arrière-petits-enfants et enfants adoptés).
- Appartiennent au deuxième ordre les frères et/ou soeurs (ou leurs descendants) du défunt. Les parents appartiennent à ce même ordre si des frères ou soeurs sont appelés à la succession.
- Appartiennent au troisième ordre les parents (s’il n’y a ni frères et/ou ni soeurs), grandsparents ou arrière-grands parents.
- Appartiennent au quatrième ordre les oncles, tantes, cousins ou autres parents jusqu’au 4e degré.
Les héritiers du premier ordre excluent les personnes du deuxième, troisième et quatrième ordre.
Règle n° 2 : la règle du degré
La règle de l’ordre ‘classe’ les membres de la famille qui accèdent à la succession. Cela ne signifie pas que tous les membres de cet ordre vont effectivement hériter car seuls ceux dont le degré est le plus proche du défunt recevront véritablement une part d’héritage.
Exemple
Vous décédez et vous laissez un fils et un petit-fils. Les deux appartiennent au premier ordre, mais seul votre fils héritera parce qu’il est d’un degré plus proche que votre petit-fils.
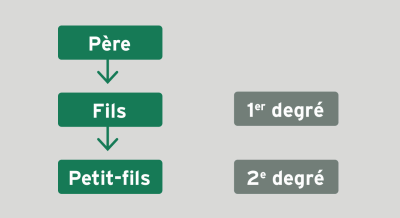
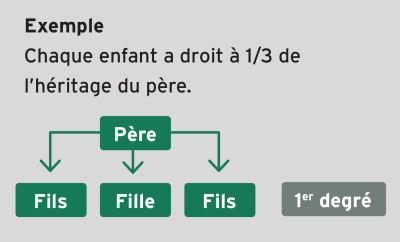
S’il y a plusieurs héritiers du même ordre ayant le même degré de parenté, l’héritage sera partagé entre eux en parts égales.
Exemple
Chaque enfant a droit à 1/3 de l’héritage du père.
Règle n° 3 : la règle de la substitution
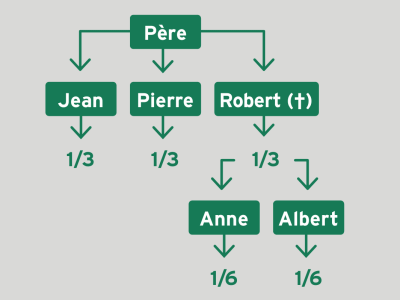
Selon la règle de la substitution, les descendants prennent la place de leur parent décédé et la part à laquelle celui-ci avait droit (s’il avait encore été en vie au moment du décès de son propre parent) est partagée entre eux.
Exemple
Vous avez trois enfants : Jean, Pierre et Robert. Robert est décédé et avait lui-même déjà deux enfants, Anne et Albert. Le jour où vous décédez, les enfants de Robert accèdent à la succession en substitution de leur père.
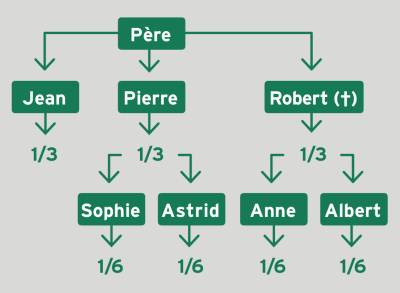
La substitution est également possible en cas de renonciation à la succession en faveur de ses descendants.
Exemple
Si votre 2e fils, Pierre, renonce à la succession, ses enfants Sophie et Astrid prendront sa place et hériteront directement de vous-même.
Statut légal du conjoint survivant
Le conjoint survivant se voit attribuer un statut spécial parce qu’il hérite toujours, quelles que soient les personnes avec lesquelles il accède à la succession.
En cas de présence d’enfants, le conjoint survivant hérite toujours de l’usufruit de la succession et les enfants de la nue propriété. En cas d’absence d’enfants, le conjoint survivant hérite de la pleine propriété du patrimoine constitué ensemble quel que soit le régime matrimonial.
Le conjoint survivant recueille en pleine propriété la part du prémourant dans le patrimoine commun mais aussi la pleine propriété de la part du prémourant dans le patrimoine qui est en indivision exclusivement entre les époux. Le conjoint survivant hérite de l’usufruit des biens propres du défunt. Les autres héritiers (frères, soeurs, mère, père) héritent de la nue-propriété.
Si le conjoint survivant vient en concours avec des héritiers du 4e ordre (oncles, tantes, cousins), le conjoint survivant recueille toute la succession en pleine propriété.
Statut légal du cohabitant légal survivant
Le cohabitant légal survivant a uniquement un droit successoral limité à l’usufruit sur l’habitation familiale et le mobilier qui s’y trouve.
Si le défunt louait ce bien, seul le cohabitant survivant légal, à l’exclusion de tous les autres héritiers, a automatiquement le droit au bail du bien immobilier qui, à l’ouverture de la succession du défunt, servait de domicile commun.
Si les cohabitants légaux veulent s’attribuer plus que l’usufruit sur l’habitation familiale, c’est à eux de prendre les mesures nécessaires.
DÉVOLUTION TESTAMENTAIRE
Un testament prime sur les dispositions légales que l’on vient d’évoquer et permet donc d’y déroger. Cependant, vous ne pouvez pas faire ce que vous voulez de la totalité de votre patrimoine par testament. Le législateur a en effet prévu des limites à votre liberté de disposer de votre patrimoine : certains membres de votre famille, les ‘héritiers réservataires’, ont droit à une part de votre succession, quoi que vous décidiez. Cette part minimale à laquelle vous ne pouvez toucher s’appelle la ‘réserve’.
Vous pouvez disposer de la ‘quotité disponible’, à savoir ce qui reste après l’attribution de la ‘réserve’. Vous pouvez en faire don de votre vivant ou l’attribuer par testament à qui vous voulez.
QUI SONT LES HÉRITIERS RÉSERVATAIRES ?
- les descendants
- le conjoint survivant
Nous pouvons distinguer différentes situations.
1. Vous décédez et laissez des descendants
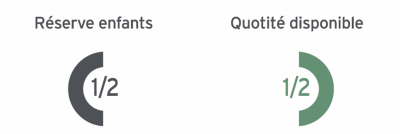
Vos descendants sont des héritiers réservataires. La réserve des descendants est égale à la moitié de votre patrimoine. Ils se la partagent en parts égales.
La quotité disponible est par conséquent toujours de la moitié de la succession quel que soit le nombre d’enfants.
2. Vous décédez et vous laissez un époux/une épouse
Le conjoint survivant est un héritier réservataire. La réserve du conjoint survivant est double : il a toujours droit à l'usufruit sur la moitié des biens de la succession et à l’usufruit de la totalité de l’habitation familiale et des meubles meublants.
L’usufruit de l’habitation familiale et des meubles est toujours le minimum, même si cette part constitue plus de la moitié de la succession.
Vos parents
Si vous décédez sans enfants et que vos parents sont en vie, ils auront droit à une créance alimentaire à charge de la succession, s’ils sont dans un état de besoin réel au moment du décès.
Comment calcule-t-on la réserve ?
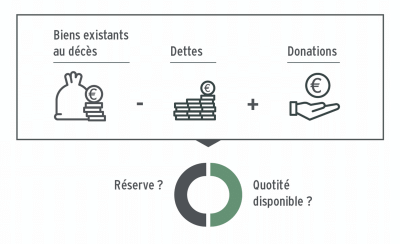
Pour vérifier si vous n’avez pas dépassé la quotité disponible, il faudra établir, le jour de votre décès, une ‘masse fictive’ de votre patrimoine. Cette masse fictive se compose des biens dont vous disposez encore au moment de votre décès, les dettes sont déduites et tous les biens que vous avez donnés de votre vivant y sont ajoutés de manière fictive. On obtient ainsi la réserve.
Si la quotité disponible a été dépassée et que la réserve est touchée, les héritiers réservataires peuvent introduire une action en réduction auprès du tribunal afin de réclamer leur part réservataire.
Conseil
Avant de procéder à une donation, mieux vaut d’abord vérifier si, ce faisant, vous ne dépassez pas la quotité disponible et si vos héritiers réservataires ne sont pas lésés. Il suffit à cet égard de calculer cette quotité.
POURQUOI VÉRIFIER VOTRE CONTRAT DE MARIAGE ?
Il est important de savoir sous quel régime matrimonial vous êtes marié et quelles en sont les conditions contractuelles. Au décès de l’un des époux, le patrimoine commun des époux est d’abord liquidé. Si les époux n’ont pas établi de contrat de mariage, c’est le régime légal qui s’applique automatiquement.
Certaines clauses du contrat de mariage peuvent avoir des répercussions importantes sur votre planification successorale.
En fonction du régime matrimonial adopté, les clauses suivantes sont possibles :
- apport d’un bien propre à la communauté matrimoniale ; • clause d’attribution de communauté sous différentes formes, telles que
- au dernier vivant tous les biens ;
- clause d’attribution de communauté alternative ;
- clause d’attribution de communauté pour l’usufruit ;
- institution contractuelle d’héritier.
Certaines clauses peuvent être fiscalement préjudiciables, comme ‘au dernier vivant tous les biens’. Elle permet de protéger efficacement les époux lorsque l’un d’eux vient à décéder. Sur la base de cette clause, la communauté matrimoniale est en effet attribuée en pleine propriété au conjoint survivant qui profite dès lors d’un confort juridique suffisant par rapport aux enfants. Le revers de la médaille est qu’il y a de ce fait deux fois des droits de succession à payer : la première fois par le conjoint survivant et la deuxième fois par les enfants lors du décès du conjoint survivant. Vous pouvez modifier votre contrat de mariage durant votre mariage. Cela se fait uniquement devant le notaire.
Vous pouvez utiliser activement cette possibilité pour élaborer une planification successorale adéquate et offrir une protection à votre conjoint.
La dévolution successorale du conjoint survivant
Peu importe le régime matrimonial choisi, le conjoint marié survivant aura toujours un droit successoral sur les biens de son époux prédécédé. En principe, il recueillera l'usufruit de la succession. Son héritage peut être une part plus importante en fonction des héritiers avec qui il vient en concours.
POURQUOI ENVISAGER UNE DONATION ?
L’héritage arrivant souvent ‘trop tard’, la donation permet de privilégier ceux qui vous sont chers et, en même temps, de diminuer la charge fiscale pesant sur votre patrimoine. Vous pouvez ainsi atténuer l’impact de la progressivité des droits de succession.
En Belgique, toutes les donations, mobilières et immobilières, doivent en principe être enregistrées par un acte notarié. Il s’agit de la donation notariée. Le notaire établit l’acte de donation et s’occupe des formalités auprès du bureau d’enregistrement. Outre les droits de donation, il y a donc également les honoraires du notaire à payer. Ces honoraires sont soumis à la TVA.
DONATION IMMOBILIÈRE
En ce qui concerne la donation de biens immobiliers en Belgique (maisons, terrains à bâtir), l’acte notarié est toujours requis.
Les droits de donation relatifs à des biens immobiliers varient en fonction du domicile du donateur, du degré de parenté entre le donateur et le donataire, et de l’importance de la donation.
DONATION MOBILIÈRE
Les biens meubles (liquidités, actions, obligations, sicavs, oeuvres d'art, etc.) peuvent être donnés par acte notarié ou par acte sous seing privé.
Donation notariée
Le propre de la donation notariée devant un notaire en Belgique est qu’elle est toujours enregistrée. Les tarifs applicables aux donations mobilières sont uniformes mais diffèrent néanmoins d’une région à l’autre. Le domicile fiscal du donateur est l’élément déterminant la région compétente.
Donation sous seing privée
La donation manuelle et la donation bancaire peuvent s’effectuer par un acte sous seing privé.
Ces opérations ne sont donc pas obligatoirement soumises à des droits de donation.
Pour les dons manuels, seuls entrent en ligne de compte les biens qui sont matériellement transférables de la main à la main, comme des peintures, des voitures, des bijoux, etc.
Quant à la donation bancaire, il s’agit d’un transfert d’argent ou de titres de votre compte bancaire à celui du donataire.
Si la donation se fait sous seing privé et qu’elle n’est pas enregistrée, vos héritiers ne devront pas payer de droits de succession, pour autant que cette donation ait eu lieu au moins cinq ans avant votre décès. Depuis le 1er janvier 2026, la période suspecte est la même dans les 3 régions : 5 ans. Il est donc nécessaire que le donateur vive encore cinq ans après le don, sinon les biens donnés seront considérés comme faisant partie de la succession.
Pour déterminer le délai de cinq ans, et afin de prévenir des difficultés ultérieures en matière de preuve, vous avez tout intérêt à établir un document envoyé par recommandé portant clairement la date de la donation.
L’acte sous seing privé peut être présenté spontanément à l’enregistrement et sera taxé au taux fixe. Les dispositions suivantes s’appliquent alors :
- la présentation à l’enregistrement exige la production d’un document écrit attestant la donation ;
- la présentation à l’enregistrement peut avoir lieu à tout moment, à l’initiative du donateur ou du donataire ;
- l'enregistrement se fait via le portail myminfin, par la poste ou auprès d'un bureau de Sécurité juridique de la Région compétente.
Le document écrit à présenter à l’enregistrement doit comporter les mentions suivantes :
- la désignation du domicile du donateur durant la période de cinq ans précédant la donation ;
- l’indication du degré de parenté entre le donateur et le donataire ;
- l’identité complète des parties et l’indication de la date de naissance ;
- une évaluation des biens faisant l’objet de la donation.
Une fois l’enregistrement effectué, et moyennant le paiement des droits de donation, les droits de succession ne devront plus être payés, même en cas de décès du donateur endéans les cinq ans.
LES SYNDROMES DU DONATEUR
Vous souhaitez peut-être faire une donation mais vous craignez :
- que les biens donnés soient dilapidés ;
- que les bénéficiaires fassent un mauvais usage de la donation ;
- que les biens donnés entrent en possession de tiers (belle famille/partenaires) ;
- de donner trop car vous n’avez pas une idée suffisamment précise de vos propres besoins ;
- de perdre le contrôle de l’entreprise familiale.
Vous pouvez très bien contrer ces syndromes en prévoyant un certain nombre de conditions, modalités et charges dans l’acte de donation lui-même ou dans un écrit sous seing privé appelé ‘pacte adjoint’.
PLUS DE SÉCURITÉ POUR LE DONATAIRE
Lorsqu’un parent fait une donation à ses enfants, on considère que sa volonté est de traiter ses enfants de manière égale. Les donations sont présumées être faites en avance d’hoirie. Pour permettre un partage équilibré entre les enfants, ces donations seront rapportées avec les autres biens dans la succession. C’est ce qu’on appelle dans le jargon juridique ‘le rapport des libéralités’.
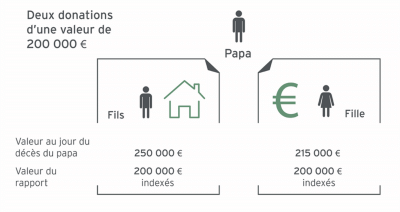
Le rapport des donations se fait tant pour les biens meubles que pour les biens immeubles à la valeur au jour de la donation, à indexer jusqu’au jour du décès du donateur.
L’enfant donataire est certain de pouvoir conserver le bien reçu car seule la valeur du bien reçu sera imputée sur sa part successorale.
Exception au rapport en valeur au jour de la donation
Si les biens ont été donnés avec réserve d’usufruit, la valeur à prendre en considération pour le rapport est la valeur du bien au jour où le donataire peut jouir de la pleine propriété du bien (en principe au moment où l’usufruit s’éteint suite au décès du donateur).
Et pour ma société ?
Si vous exercez une activité professionnelle par le biais de votre société et que vous souhaitez la transmettre à la génération suivante, qui en a manifesté l’intérêt et a démontré la capacité à poursuivre cette activité sociétale, la donation des parts sociales reste l’outil de prédilection.
Cette donation de vos parts sociales (vos actions) peut se faire de deux manières.
Régime ordinaire des donations mobilières
Cette donation est faite devant un notaire et soumise au taux fixe des droits de donation (dont les tarifs varient selon les régions et le lien de parenté entre donateur et donataires).
Régime préférentiel des donations de parts d’entreprise familiale
Lorsque certaines conditions sont remplies, les parts d’une entreprise qualifiée de 'familiale' pourront être transmises en exonération totale de droits de donation. Chaque région fixe ainsi ses propres critères.
Quel que soit le régime juridique choisi de la donation, il est toujours possible de modaliser cette donation de parts sociales en se réservant l’usufruit ou en fixant des clauses particulières.
Votre notaire pourra également vous donner plus d’informations et vous aiguiller quant aux nouvelles possibilités offertes par le Code des sociétés et associations.
En effet, il est possible de modaliser, via une adaptation des statuts de votre société, les droits économiques et juridiques assortis aux actions de votre entreprise ou de créer divers types d’actions (avec ou sans droit de vote, avec droit multiple…), ce qui ouvre aussi la porte à de nouvelles perspectives en termes de planification patrimoniale de votre patrimoine sociétaire.
QUELLE EST L’UTILITÉ D’UN TESTAMENT ?
Un testament est un acte par lequel vous déterminez à qui reviendra une partie de votre patrimoine au moment de votre décès. Vous décidez aujourd’hui ce qu’il adviendra de votre patrimoine après votre décès.
Vous pouvez revoir votre testament à tout moment par exemple après un important héritage ou une modification de votre patrimoine. Les legs stipulés devront dans ce cas peut-être être adaptés.
Il est important que lors de la rédaction de votre testament, vous teniez compte de la réserve de vos héritiers et de son importance.
Vous pouvez également inclure dans votre testament des dispositions sans rapport avec votre patrimoine comme une recette de famille.
Un testament est strictement personnel. Il n’est donc pas possible d’établir un testament commun en tant que partenaires. Les biens légués par testament seront soumis aux droits de succession.
TROIS SORTES DE TESTAMENTS
En Belgique, il existe trois sortes de testaments.
- Le testament olographe : il n’est valable que s’il est rédigé par le testateur lui-même de façon manuscrite, daté et signé de sa propre main.
- Le testament authentique : il est rédigé par le notaire.
- Le testament international : il ne doit pas être manuscrit et vous pouvez l’établir chez vous. Vous pouvez aussi le faire établir par un tiers, comme un juriste ou un fiscaliste. Il présente une garantie au niveau de son exécution car il est présenté à un notaire en présence de deux témoins. Enfin, comme il n’est pas nécessaire de le dicter, il est confidentiel.
Le testament est une sorte de filet de sécurité pour tout ce que vous n’avez pu suffisamment bien régler de votre vivant.
QUELQUES EXEMPLES DE TESTAMENT OU DE LEGS
Le testament-partage
Il s’agit du partage de votre patrimoine entre le plus grand nombre possible d’héritiers.
Exemple
Vous avez trois enfants, qui ont à leur tour des enfants. Si vous décédez, chacun de vos trois enfants aura droit à 1/3 de votre succession et paiera des droits de succession sur cette part.
Si vous établissez un testament dans lequel vous laissez votre patrimoine à la fois à vos enfants et à vos petits-en fants, la totalité de la succession est partagée entre un plus grand nombre de personnes.
Vous pouvez même aller plus loin en pratiquant le saut des générations (generation skipping). Vous sautez une génération et votre patrimoine est légué directement à vos petits-enfants.
Le legs résiduel ou legs de residuo
Le legs résiduel peut être intéressant si vous êtes marié ou si vous cohabitez, si vous n’avez pas d’enfants et si vous souhaitez protéger au maximum votre partenaire sans désavantager votre famille.
L’auteur du testament désigne un premier bénéficiaire comme légataire, en prévoyant déjà que, au décès de ce bénéficiaire, les biens légués qui resteraient dans le patrimoine de ce bénéficiaire reviendront à un second bénéficiaire désigné à l’avance. Lors de ce second transfert, des droits de succession sont dus et le taux applicable est le taux entre le testateur et le second bénéficiaire. Ainsi, le partenaire survivant peut continuer à vivre sans souci, sans dépendre de la famille de sa compagne ou de son compagnon prédécédé(e), tout en conservant le même niveau de vie que durant leur mariage ou leur vie commune.
QUELLE EST L’UTILITÉ D’UN PACTE SUR SUCCESSION FUTURE ?
Parents et enfants peuvent établir durant la vie des parents une convention portant sur la future succession des parents.
DEUX TYPES DE PACTES
Il existe deux types de pactes sur succession future : un global et un ponctuel.
Par la rédaction d’un pacte successoral global, les parents et les enfants concluent un pacte familial sur la future succession des parents.
Dans ce pacte, ils reprennent l’ensemble des donations réalisées ainsi que les avantages reçus, dans le passé ou au moment du pacte. Ils pourront ainsi juger ensemble si chacun des enfants a été traité de manière équilibrée.
Le pacte successoral ponctuel est un pacte entre certains membres de la famille et ne concerne qu’une opération juridique spécifique.
Ainsi, si vous avez 3 enfants dont un présente un handicap, vous voudriez peut-être mettre plus de moyens financiers à sa disposition. La partie dont vous pouvez librement disposer est la moitié de votre patrimoine. L’autre moitié revient à vos 3 enfants (chacun reçoit une réserve de 1/6). Par un pacte successoral ponctuel, les deux autres enfants pourraient renoncer en avance à leur réserve qui serait atteinte suite à une donation faite à leur frère.
IMPORTANCE DU RÔLE DU NOTAIRE
La rédaction d’un pacte sur succession future requiert un traitement particulier et doit obligatoirement se réaliser devant notaire.
En tant que conseiller familial impartial et spécialiste du droit familial, le notaire veillera aux intérêts de chaque partie concernée.
Le projet de pacte successoral doit être communiqué par le notaire à chaque partie concernée un mois avant la date de signature dudit pacte. Ce délai de réflexion d’un mois permet à chaque partie de recueillir un avis supplémentaire.
Celui qui le souhaite peut demander au notaire un entretien individuel pour se faire expliquer le projet et ses conséquences sur sa situation spécifique.
Le notaire indiquera aussi aux parties qu’elles peuvent se faire assister par un conseiller de leur choix.
Dès que le pacte est signé, les donations qui y sont reprises ne pourront plus faire l’objet d’une réduction ou d’un rapport.
Pour assurer leur exécution, les pactes successoraux doivent être inscrits dans le registre central des testaments.
COMMENT FAIRE UN SAUT DE GÉNÉRATION ?
QUE PUIS-JE FAIRE POUR MES PETITS-ENFANTS ?
Libéralités
Vous pouvez faire des donations à vos petits-enfants de votre vivant. Vous pouvez également faire un testament dans lequel vous léguez une partie de votre patrimoine à vos petits-enfants.
En fonction de vos souhaits et/ou craintes, vous pouvez ajouter des modalités, des conditions ou des charges à la donation ou aux legs faits aux petits-enfants. Ainsi, une clause d’inaliénabilité vous permettrait d’éviter que vos petits-enfants majeurs ne dilapident le patrimoine reçu en s’achetant une voiture de luxe.
Si vous avez des enfants, vous ne pouvez bien entendu pas les mettre complètement hors-jeu. Ils ont toujours droit à leur réserve et peuvent introduite une action en réduction en cas d’atteinte à celle-ci. Vu que la réserve des enfants est limitée à la moitié de votre patrimoine, vous pouvez faire ce que vous voulez de l’autre moitié.
Pacte successoral
En cas de donation à un petit-enfant, un pacte successoral ponctuel avec les enfants peut aussi être réalisé. Les enfants peuvent s’engager à ne pas introduire une action en réduction contre cette donation au moment du décès du grand-parent.
Le pacte successoral permet également au parent de l’enfant qui a reçu la donation de s’engager à ce que cette donation soit imputée sur sa part héréditaire.
Par ces pactes successoraux, les grands parents seront assurés que le saut générationnel sera maintenu après leur décès.
QUE PEUT FAIRE MON ENFANT À MON DÉCÈS ?
Vos enfants, vos héritiers peuvent également décider de faire un saut de génération.
Saut de génération en renonçant
Les parents des petits-enfants peuvent renoncer à leur héritage en faveur de leur propre descendance, à savoir dans le cas d’espèce, vos petits-enfants. Ce saut de génération volontaire permet d’épargner des droits de succession sur les biens qui ne sont imposés qu’une seule fois au moment du décès du grand-parent. Le saut de génération est une solution qui dépend de la décision de l’héritier, parent du petit enfant, et n’offre donc pas de certitude au grand-parent.
Saut de génération par donation
En fonction de la région compétente, le saut de génération par donation est possible. En pratique, l'enfant hérite de son parent et paie les droits de succession. Ensuite, l'enfant peut procéder à une donation des biens ainsi hérités à ses propres enfants et ce, en exonération de droits de donation . Les régions ont leurs propres conditions d'application de ce nouveau type de donation.
QUEL EST LE RÔLE DE VOS ESTATE ET TAX PLANNERS ?
L’Estate & Tax Planning vous aide à structurer vos avoirs privés et professionnels. Cette équipe, composée d'estate et tax planners, vous accompagne également lors de la planification de votre succession.
DES SOLUTIONS JURIDIQUEMENT SÛRES
Lorsque nos estate planners vous conseillent, ils sont particulièrement attentifs à la protection de vos proches et veillent à la sécurité juridique des solutions proposées. Sur la base de vos souhaits pour l’avenir et en tenant compte des dispositions fiscales et réglementaires en vigueur, ils peuvent notamment :
- vous assister dans vos projets d’investissements mobiliers et immobiliers ;
- analyser votre contrat de mariage et votre situation successorale ;
- calculer les droits de succession à payer par vos héritiers ;
- répondre à vos questions sur les techniques de planification patrimoniale les plus courantes (contrat de mariage, donation, testament…) ;
- vous informer sur le processus de transmission de l’entreprise familiale à la génération suivante.
Et si cela s’avère nécessaire, ils passent le relai à des partenaires extérieurs (notaires, avocats ou experts-comptables) pour la mise en place des solutions retenues.
UNE DÉMARCHE QUI S’INSCRIT DANS LA DURÉE
Analyser la structure de votre patrimoine ou réfléchir à la planification de votre succession est un processus permanent : votre situation personnelle et familiale, vos besoins, le cadre légal et réglementaire évoluent en effet dans le temps.
Nous nous engageons par conséquent à faire régulièrement le point avec vous et à opérer les ajustements nécessaires.
Si vous souhaitez plus d’informations ou si vous avez une question concrète à nous poser, prenez contact avec nous par l’intermédiaire de votre conseiller Nagelmackers ou envoyez-nous vos coordonnées par mail à l’adresse estateplanning@nagelmackers.be.
ACCOMPAGNEMENT FISCAL DE VOTRE TAX PLANNER
Le tax planner veillera à vous informer au mieux à chaque étape de votre vie ou de celle de votre société.
Il s’efforcera de vous tenir au courant proactivement des nouveautés fiscales ou législatives qui pourraient impacter vos placements à la banque ou vos projets à venir, que ce soit sur le plan personnel ou par le biais d’une société.
Il prendra le temps de discuter avec vous de l’avenir et ainsi de parcourir avec vous, les différentes pistes de transmission de votre société et leur impact fiscal.
Il examinera aussi avec vous la possibilité de diversifier votre patrimoine, de le faire croître et particulièrement, de vous assurer un capital suffisant, pour le moment de votre pension.
Après avoir pris le temps d’examiner vos comptes, il pourra vous donner son point de vue sur les manières d’optimaliser les sorties de liquidités de votre société.
Enfin, il pourra vous informer du traitement fiscal de vos placements que ceux-ci aient été réalisés en personne physique ou par le biais de votre société.
Cette publication a un caractère purement informatif et n’engage nullement la banque. Elle ne tient pas compte de votre situation personnelle et ne peut donc jamais être considérée ni comme un avis juridique ou fiscal ni comme une consultation en planification financière. Vu la complexité de certaines opérations et leurs implications au niveau civil et fiscal, nous vous encourageons vivement à consulter votre notaire ou votre conseiller personnel. Ce dossier est basée sur la législation en vigueur au 1er janvier 2026.
Prêt à passer à l’action pour votre planification successorale ?
Demandez dès aujourd’hui un entretien personnalisé.Articles associés
 Investir dans un kot d’étudiant
Succession et fiscalité
Article
Investir dans un kot d’étudiant
 Un avenir serein? Cela commence par une bonne planification patrimoniale!
Succession et fiscalité
Article
Un avenir serein? Cela commence par une bonne planification patrimoniale!
 Planification successorale de dernière minute : comment protéger vos héritiers et votre patrimoine quand le temps presse ?
Succession et fiscalité
Article